
貸款比較好過的銀行,其實有原因?
「貸款比較好過的銀行」這件事,坦白而言比較像是倖存者偏差,因為銀行屬於正規金融機構,而貸款則牽涉到內部授信政策、聯徵(JCIC),以及金管會的監管,綜合評估下去決定核不核貸。
因此所謂「比較好過」是出自於「申請人的各項信用與財務特徵」,剛好就是銀行鎖定的目標客群。
光是在授信決策(審核貸款原則)當中,就有5P做為銀行端降低貸款風險的指南:
| 5P | 銀行主要看什麼 | 舉例 |
|---|---|---|
| People借款人 | 信用、收入、職業、還款紀錄 | 工作年資、信用卡繳款、聯徵紀錄 |
| Purpose資金用途 | 為什麼需要這筆錢 | 裝修、消費、投資、營業週轉 |
| Payment還款能力 | 有沒有能力按時還款 | 薪資、現金流、負債比 |
| Protection債權保障 | 銀行有什麼保障 | 擔保品、保證人、存款、保險等 |
| Perspective未來展望 | 未來收入與還款能力是否穩定 | 產業前景、職涯、企業經營狀況 |
但從中,我們倒是可以剖析銀行最在意的條件,去優化或審視自己的資格,就能造就多重財務特徵跟銀行想要的客群是吻合的!
銀行貸款好不好過,哪些條件影響最大?
以下三大條件可以說是主導銀行貸款審核機制、核貸額度與最終核貸金額的最核心原因。
Top 1|過往往來紀錄
降低「資訊不對稱」是金融機構在放款時,降低風險的必要目的。
這也是為什麼選擇有「過往往來紀錄」的銀行,比較能提高過件率。
許多申請人誤以為聯徵中心(JCIC)的信用評分是唯一的審核標準,但事實是聯徵報告無法細緻的呈現客戶日常的現金流動態。
相反的你選擇有往來的銀行,比如活存金額大的存款帳戶、長期穩定的薪轉戶,或是具有大額交易紀錄的證券交割戶,銀行內部的風控系統反而能直接在後端評估真實財力。
畢竟透過這些內部數據,銀行掌握到你每個月的薪資是否如期入帳、資金停留在活存帳戶的時間長短,以及證券戶中股票資產的波動狀況。
這些內部數據所構成的行為評分,風險預測與即時性高於單純的聯徵分數。
因此,在這種情況下,聯徵分數僅作為「輔助」。比起選擇一家完全無歷史往來的新銀行,即使額外補充再多的財力證明資料,往往也不如直接向已經掌握你真實金流底細的既有往來銀行申貸來得更有利,有機會有更優的額度與利率。
Top 2|資產總額
資產總額是評估借款人資本(Capital)與還款能力(Capacity)的護城河。
舉例而言,當兩位平均月薪同為六萬元的申請人提出貸款時,若其中一位名下持有價值三百萬元的股票、基金或其他銀行定存,
在銀行的風險評估模型中,名下持有價值三百萬元的股票的客戶具備極強的流動性與抗風險能力,即便這筆信用貸款並未設定實質的抵押權,但豐厚的資產總額仍會成為極為有利的隱性擔保。
反之,若申請人除微薄的薪資外毫無其他資產,銀行基於風險考量,通常僅會核發月收入10至15倍的保守額度,甚至予以婉拒。
Top 3|銀行方案
銀行的行銷策略與階段性業務專案,同樣是影響過件率與貸款條件的額外變數。
每家銀行都會因應自身的資金成本、消金市佔率目標及數位化進程,推出具高度針對性的貸款方案。
- 純網銀為快速擴展授信資產規模,往往會推出免手續費或針對特定科技業、白領階級的專屬低利專案
- 大型商業銀行為了深化財富管理客戶或既有薪轉戶的黏著度,會提供免徵提財力證明(如串接MyData平台)的專屬快速通道。
- 申請人的職業、年齡或資產屬性精準對接銀行當下主推的專案時,不僅能享受到如首期0.01%的極致優惠利率,在審核的彈性與核貸的寬容度上亦會大幅放寬。
因此,透徹了解市場動態並精準選擇適合自身客群標籤的銀行方案,是成功申貸的第三大關鍵支柱。
10間常見貸款銀行比較,哪些人可能比較適合?
在當前競爭激烈的市場中,各大銀行會針對不同客群推出差異化定價的信貸產品。
以下精選十家常見的金融機構貸款專案,以及最適合的目標客群。
| 銀行與方案名稱 | 貸款最高額度 | 利率結構 (首期/一段式與後續) | 總費用年百分率 (APR) | 開辦手續費 | 最長還款期限 | 最適合之目標客群 |
台新銀行 Richart 信貸 | 500萬元 | 2.48%起 (或首貸2.55%) | 約 4.12% ~ 16.39% | 0 ~ 9,000元 (小額專案399元) | 120期 (10年) | 數位申請偏好者、Richart既有往來戶、小額資金快速需求者 |
永豐銀行 數時貸 | 800萬元 | 首期 0.01%,第2期 2.51%起 | 2.43% ~ 15.68% | 0元起 (符合綁約60個月條件) | 84期 (7年) | 企業員工、需大額度及快速撥款者 |
樂天國際銀行 樂天貸 | 500萬元 | 一段式 2.08% / 2.12% 起 | 2.10% ~ 15.76% | 優惠期 0元 ~ 888元 | 84期 (7年) | 習慣全線上數位申貸者、純網銀用戶 |
將來銀行 免等貸 | 800萬元 | 一段式 2.48% ~ 14.59% 起 | 3.31% ~ 15.52% | 6,000元 (MyData優惠3,088元) | 120期 (10年) | 需極長還款期降月付金者、願意授權MyData自動化流程的客群 |
凱基銀行 多元貸款專案 | 1,000萬元 | 首月 0.01% 或 一段式 2.88% 起 | 3.17% ~ 17.39% | 0 ~ 9,000元 | 120期 (10年) | 需客製化方案、追求彈性還款期限者 |
中國信託 Online 貸 | 800萬元 | 首期 0.01%,第2期 2.99%起 | 3.30% ~ 15.98% | 3,000元起 (最高可達9,000元) | 84期 (7年) | 中信既有薪轉戶、信用卡重度使用者 |
王道銀行 信貸優惠方案 | 500萬元 | 一段式 2.35% 起 | 2.35% ~ 16.93% | 限時優惠 0元 | 84期 (7年) | 穩定就業且年收達24萬以上的初階小資族、追求一段式透明定價者 |
聯邦銀行 New世貸/一般信貸 | 20萬(微型) / 800萬 | 首兩月 0.1%,第3月 2.88%起 | 2.77% ~ 9.38% (微型專案) | 288元 (微型專案) | 60期(5年) / 84期(7年) | 具備信用條件但僅需小額週轉者、New New Bank數位生態圈用戶 |
渣打銀行 尊爵專案 | 600萬元 | 首期 0.01%,第2期 2.68%起 | 2.59% ~ 15.68% | 0元 或 4,000元 | 84期 (7年) | 上市櫃員工、三師、金融同業等頂端特定職業客群、外商銀行偏好者 |
玉山銀行 e指信貸 | 500萬元 | 首期 0.01%,第2期 3.35%起 | 3.51% ~ 15.86% | 2,000 ~ 3,000元起 | 84期 (7年) | 玉山既有存款與信用卡深度往來戶、具備明確電子財力證明者 |
台新銀行 Richart 信貸|數位申請與既有往來戶
台新銀行的受眾是針對龐大且年輕化的Richart數位生態圈,依據額度與資金需求,分為備用金(1萬至15萬,免綁約可隨時清償)與信用貸款(最高可貸500萬,通常需綁約18期)。
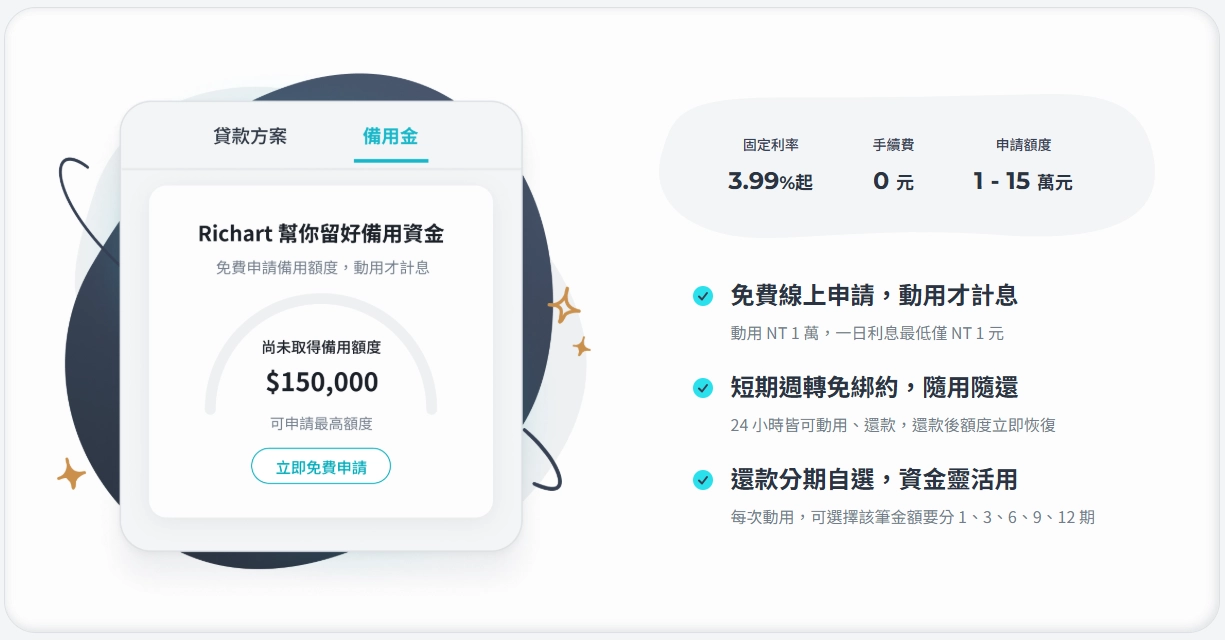
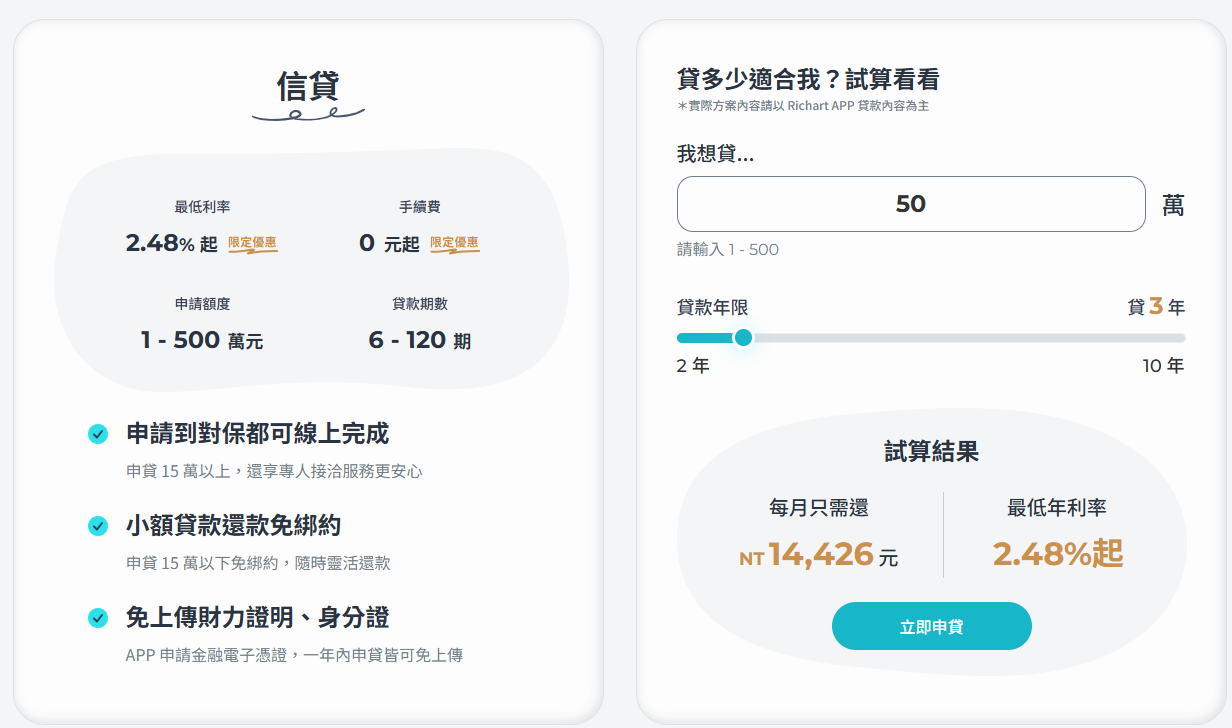
台新提供首貸族專屬優惠利率2.55%,一般方案最低可達2.48%起,整體總費用年百分率(APR)則落在4.12%至16.39%之間。
手續費方面,小額專案僅需399元,一般信貸則就依方案0至9,000元不等。
極度適合具有數位操作偏好,且已在Richart生態系中建立良好金流紀錄(如活存、投資、信用卡)的既有往來戶;對於這類客群,內部大數據審核極為迅速,最快甚至能於線上對保後20分鐘內完成撥款。
永豐銀行數時貸|穩定收入與企業員工族群
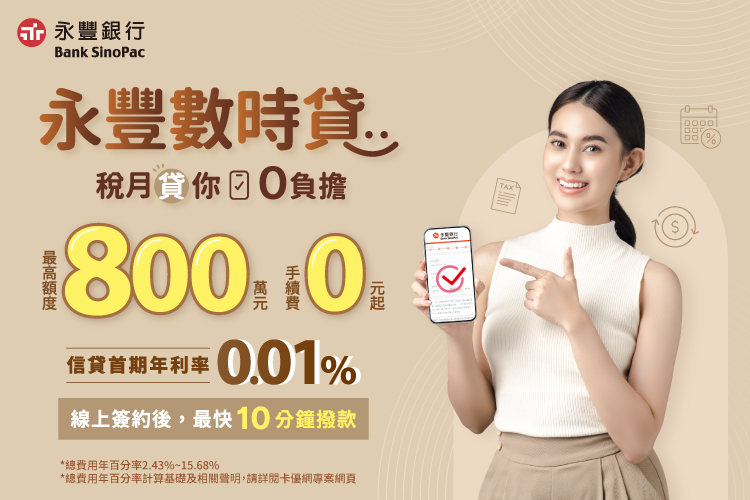
- 永豐銀行主推的「數時貸」專案,以最高800萬的大額度與首期0.01%超低利率作為市場切入點,第二期起則恢復為機動利率2.51%至14.84%,整體APR介於2.43%至15.68%。
永豐銀行明顯偏好軍公教、醫療專業人士以及上市櫃等優質企業員工,這類客群的現金流穩定且違約損失率低,不僅能適用較佳的階梯利率,也較容易通過自動化決策模型的快速審批,於營業日內實現極速撥款。
樂天國際銀行樂天貸|純網銀與數位申貸
身為國內純網銀的先驅,樂天國際銀行的樂天貸大幅削減了實體分行與行員的營運成本,並將此優勢直接反映在貸款定價的回饋上。
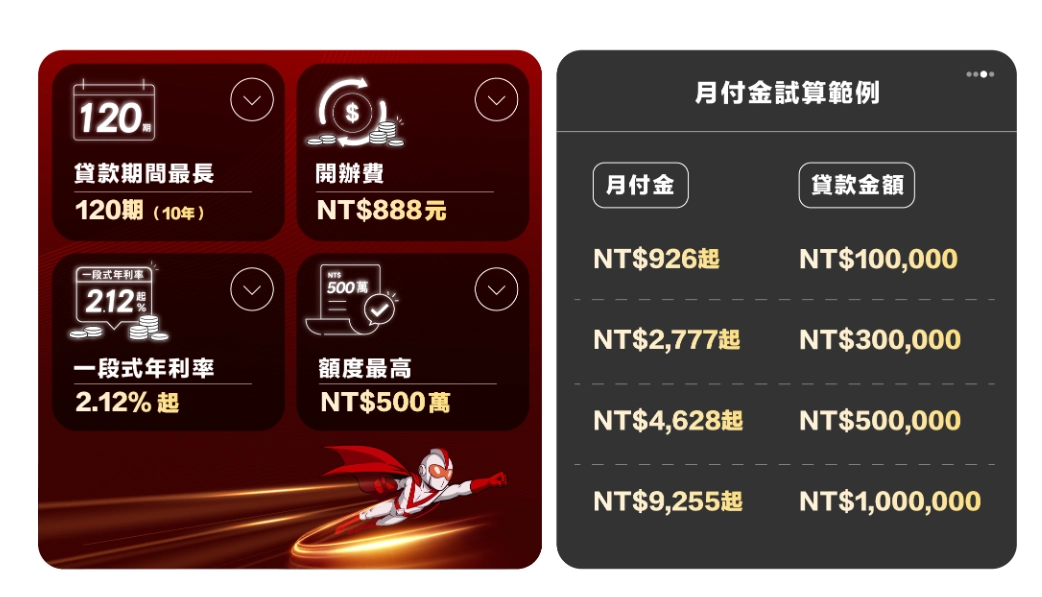
- 主推「一段式」年利率,最低自2.08%起(部分檔期活動為2.12%起),且在特定感謝祭等優惠期間,能將原價6,000元的開辦費直接降至0元或僅收888元,最高核貸額度可達500萬元。
特別適合具備一定信用基礎、能夠獨立完成線上MyData串接或財力證明上傳程序,且極度重視長期利息總成本與免開辦手續費的數位消費者。
將來銀行免等貸|線上申請與自動化流程
將來銀行與樂天貸同樣屬純網銀,但將來銀行的「免等貸」方案最高額度可達800萬,並提供市場少見的120個月(10年)超長還款期限,這對需要大幅降低每月攤還壓力的借款人超具吸引力。
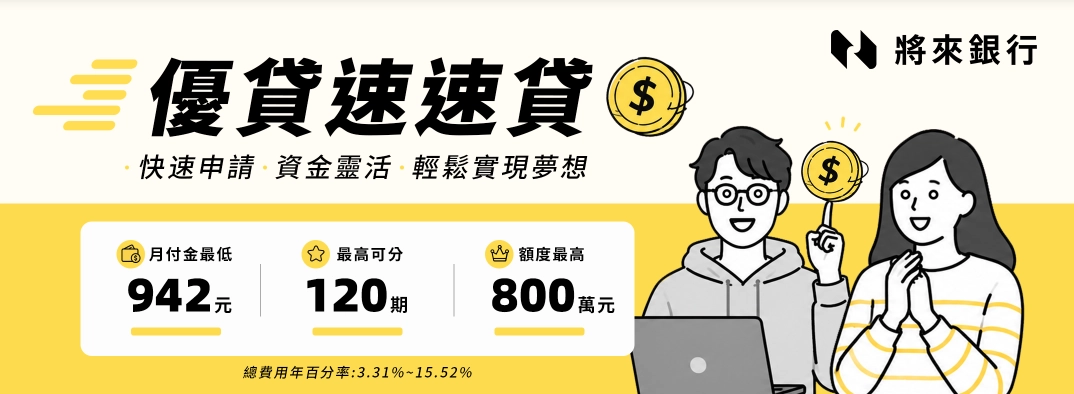
- 而利率結構採一段式計息,區間落於2.48%至14.59%起,APR為3.31%至15.52%。
- 如果透過政府的MyData資料授權平台,系統即可自動跨部會抓取財政部所得清單與勞動部投保明細,不僅免去自行拍攝上傳文件的繁瑣,還能將原價6,000元的開辦費專案折扣至3,088元。
凱基銀行|多元貸款方案與還款期限
凱基銀行提供最高1,000萬額度、最長120期的標準分期型信貸(提供首月0.01%優惠或一段式2.88%起,APR約3.17%至17.39%)。
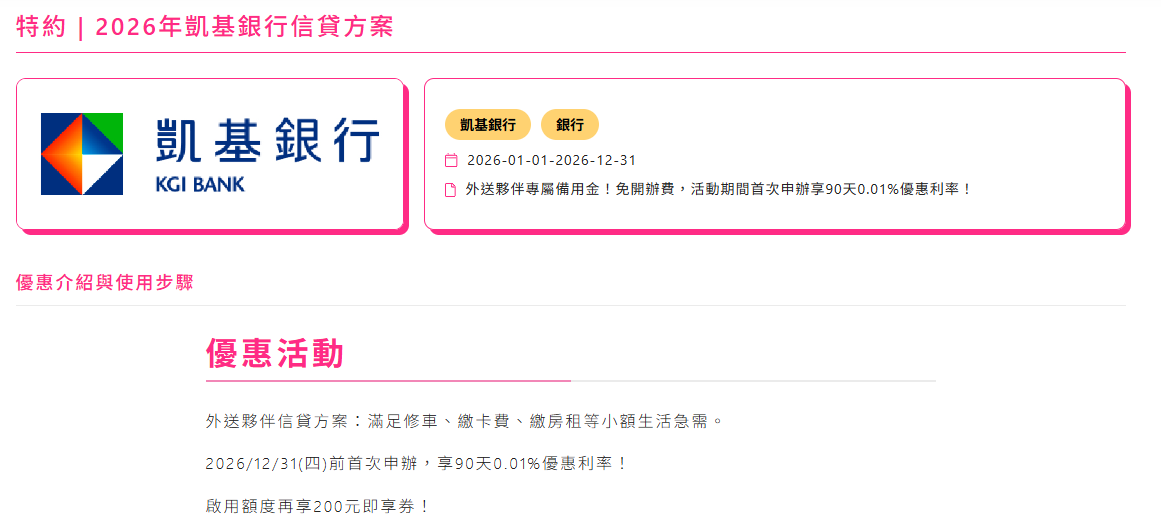
針對當前崛起的零工經濟(Gig Economy)推出了外送夥伴專屬貸款專案,以及超多元特定貸款。
無論是需要客製化還款週期的專業證照人士,或是需要按日計息、隨借隨還備用金的自由工作者——都能透過凱基銀行找到貸款方案。
中國信託 Online 貸|薪轉戶與既有往來
中國信託憑藉龐大的消費金融市佔率與客戶基數,主力的「Online貸」提供最高800萬的額度與7年的償還期,開辦手續費則依據客群差異落在3,000元至最高9,000元不等。
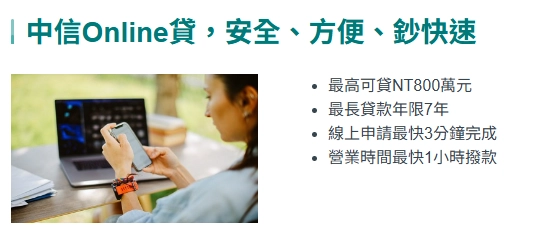
如果本身是中信的薪轉戶,或具有長期且繳款正常的信用卡往來紀錄,中信內部平核就會為核貸提供超大幫助。
王道銀行|數位申請與穩定就業族群
王道銀行貸款主打「一段式年利率2.35%起」與限時活動的「0元開辦手續費」,整體APR落於2.35%至16.93%區間,貸款額度最高達500萬元。
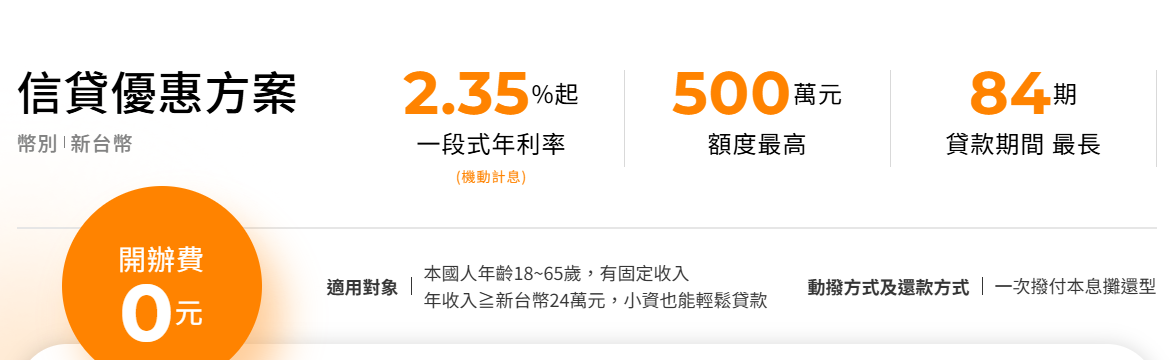
王道銀行的一大特點是申請門檻相對親民,只要具備固定收入且年收入達24萬元(平均月薪兩萬元)以上,初階小資族即具備基本進件與核貸資格。
對於預算有限、極度排斥階梯式利率(前低後高導致後期利息暴增),而且希望透過手機App完成全線上申請、不受傳統銀行專員電話推銷打擾的穩定就業族群而言,可以選王道銀行。
想提高銀行貸款過件率?請維持3個月這些標準
無論各家銀行的產品設計與目標受眾怎麼變,信用評分的邏輯依然建立在客觀且可量化的風險特徵。
如果計畫向銀行提出信貸申請,在送件前的「黃金三個月」內,務必嚴格控管並優化以下三大風險指標,可以提升過件率並爭取最優額度與利率。
信用紀錄是否正常
財團法人聯合徵信中心(JCIC)的個人信用評分,是所有銀行進行授信審核的第一道強制性防線。
透過大量信用交易紀錄進行量化分析,一般評分會介於200分至800分之間;若曾有嚴重信用不良且遭註記(如協商、呆帳)則為固定200分,若為無任何交易紀錄的信用小白則顯示「暫無法評分」。
- 600分通常被視為多數商業銀行無擔保貸款的「及格門檻」。
- 如果要爭取到各大銀行的「菁英專案」或最低利率區間,通常需要將分數維持在700分至800分的高標水位。
聯徵評分模型主要分為三大類:
- 繳款行為類
- 負債類
- 其他類(如查詢次數)。
要確保分數在三個月內不墜甚至攀升,必須嚴格遵守兩大紀律:
第一,準時繳款。
「繳款行為類」資料在聯徵評分模型中佔據極高的配分比重,任何一次信用卡帳單或各類貸款的遲繳,都會被演算法視為借款人發生流動性危機的早期信號。
第二,不超過「新業務查詢」次數。
當消費者向金融機構申請信用卡或貸款時,銀行會以「新業務」為由向JCIC查詢信用報告。,短期內(如3個月內)若新業務查詢次數頻繁(實務上超過三次即屬高風險),評分模型會將其判定為「存在急迫性資金需求或遭遇異常財務壓力」,進而大幅扣分。因此,切忌在毫無準備的情況下「亂槍打鳥」同時向多家銀行送件。
維持穩定收入與工作年資
為了在審核中保持穩健財務狀況,申請人在送件前三個月必須保持工作職務的絕對穩定,切忌在此期間轉換跑道。
銀行風控政策通常要求現職年資至少滿三至六個月,針對大額或低利專案甚至要求滿一年,以確認借款人已順利度過試用期且薪資入帳連續無中斷。
降低信用卡使用額度
許多民眾存在嚴重的財務迷思,誤以為只要每月全額繳清卡費、不動用循環利息,信用便完美無瑕。
然而,若申請人持有一張額度十萬元的信用卡,每月皆因生活開銷或代墊款項消費達八萬、九萬元,信用卡額度使用率高達80%至90%。在聯徵中心的統計風險模型中,反映了高度依賴信用擴張,財務槓桿處於極度緊繃狀態。
- 一旦額度使用率超過50%,信用評分即會開始顯著受壓。
- 長期超過90%或經常「刷爆」,不僅會遭聯徵中心嚴重扣分,就算事後繳清,最快還是需要經過3至6個月的正常低額度使用。
另外,持有信用卡的「張數」多寡並不會直接導致扣分,真正致命的是「總體額度使用率」的飆高。
- 因此,如果有計畫在三個月後向銀行申請信用貸款,可以將所有信用卡的額度使用率壓在10%至30%的安全區間內。
- 針對大額的消費支出(如繳納綜合所得稅、大額保費、海外旅遊或購買高價3C產品),建議在信用卡的帳單結帳日之前先溢繳。