青年創業貸款有哪些銀行?
青年創業貸款是政府為了幫助青年創業,結合金融機構提供的創業融資方案,幫助符合條件的創業者取得設備、裝潢、系統建置、營運周轉...等做為創業初期與營運發展的資金。
目前經濟部公布的青年創業貸款承辦機構共有19家。網路上有時會看到20家的說法,主要是因為過去曾將日盛銀行列入計算,但日盛銀行已於2023年4月併入台北富邦銀行。
類型 | 金融機構 | 特色優勢 |
|---|---|---|
| 公股銀行與國營銀行 | 臺灣中小企業銀行、臺灣銀行、臺灣土地銀行、合作金庫銀行、第一銀行、華南銀行、彰化銀行、兆豐銀行 | 因為肩負政府政策推動的任務,所以承辦意願高,且熟悉補助流程 |
| 民營與區域型銀行 | 玉山銀行、永豐銀行、高雄銀行、台北富邦銀行、聯邦銀行、瑞興銀行、上海商業儲蓄銀行 | 數位化申辦系統完善、審核與對保流程通常較快 |
| 農業金融機構與信用合作社 | 全國農業金庫、嘉義市第三信用合作社、花蓮第二信用合作社、金門縣信用合作社 | 對在地青農創業、缺乏撰寫創業計劃書的能力或規模較小的在地微型店家,放款意願會較高 |
我們從這些承辦機構中,挑選出6家較具代表性,且在Dcard、PTT等社群上討論度較高、許多創業者申請時會優先考慮的銀行。
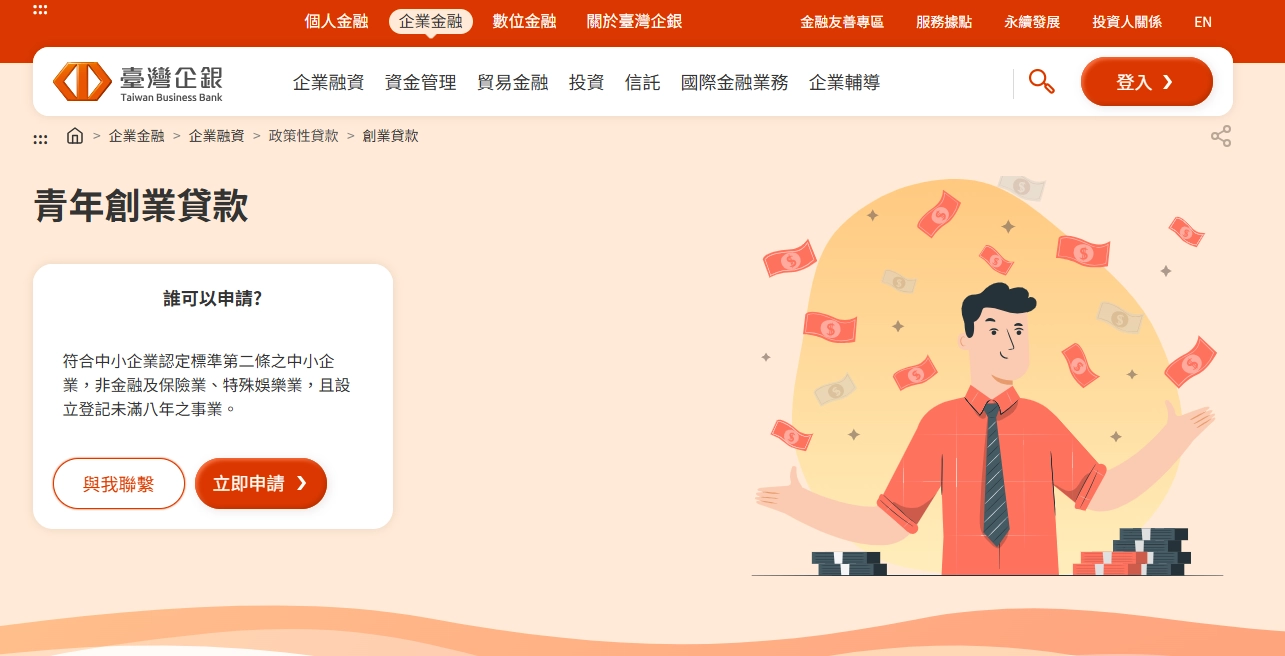
臺灣中小企業銀行
在所有承辦銀行中,台灣中小企業銀行長期的核貸總額及承辦件數是最高的,對青創貸款的規定及實際審核流程也相當熟悉。
因為配合政府信用保證機制,對於名下沒有太多資產、信用小白的創業者的接受度高。只要個人信用正常、公司有真實營運,仍非常有機會順利通過青創貸款。
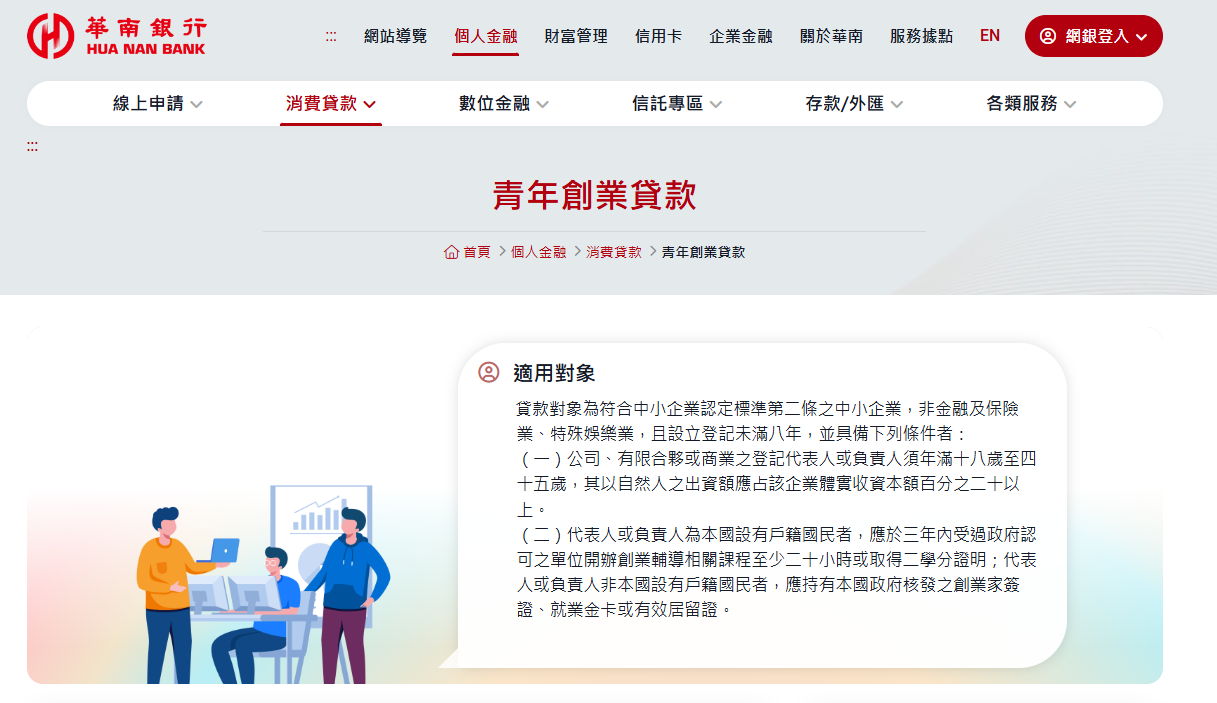
華南銀行
華南銀行針對小額青創貸款有提供較簡化的申請流程,符合條件的創業者可以用申請表取代繁複的創業計畫書,減少準備文件的時間。
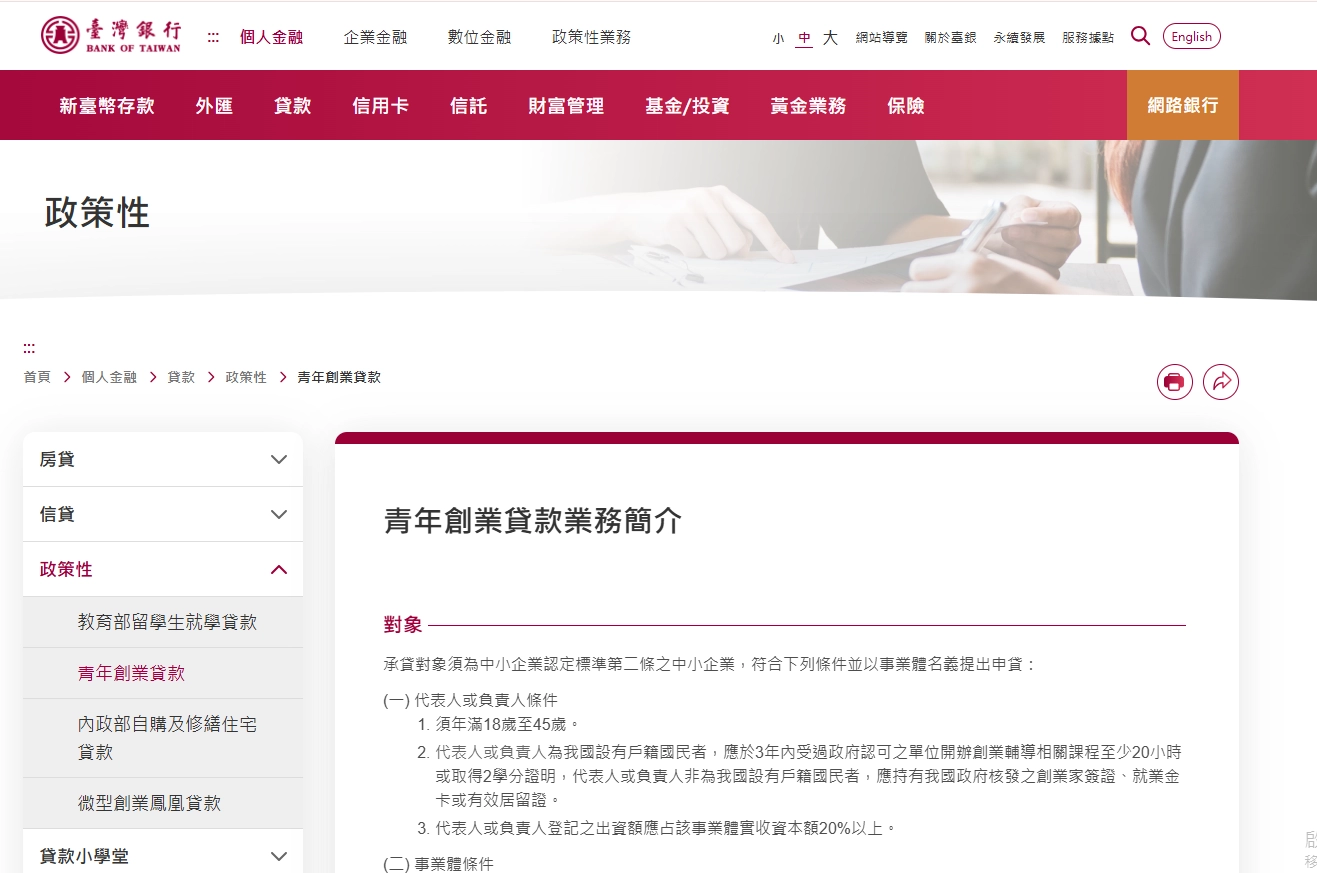
台灣銀行
台灣銀行身為100%國營的龍頭,在企業放款上的份量自然不用多說。
找台銀申辦青創,最大的好處就是信用背書效果極佳。由國營龍頭核貸,能幫剛起步的公司在供應鏈和金融圈建立很強的信任感。
特別是如果你的申辦金額較高(比如近資本性支出1,200萬的上限),台銀處理這種大額資產的經驗最豐富、資金也最穩定。
加上台銀本身的企業金融與外匯體系非常龐大,日後公司規模擴大、需要做進出口生意或大型融資時會順暢很多。
如果你要借的金額大、看重銀行背書,或是公司原本的主要金流就在台銀,選台銀會很合適。
不過在審核速度與標準上會較為嚴謹,財務報表與法規合規性上的要求也很高,申請前務必要先把資料準備好。
玉山銀行
玉山銀行有完善的數位化系統,從線上申請或是補件,都能透過在線上處理,對習慣數位操作,沒時間跑銀行的創業者來說相當便利。
尤其是跨境電商、軟體開發、數位行銷等新型態產業,因為平常的營運模式就是以線上為主,辦理相關業務也會比較符合使用習慣。
若你本身就有在玉山開戶、或是已經是玉山VIP客戶,在審核評估上會非常加分。
不過民銀銀行對個人信用瑕疵與公司資金的穩定度較為敏感,若想在玉山申辦青年創業貸款,要先確認自己的信用狀況使否正常,以及公司是否已經有穩定的營運資金進出。
永豐銀行
如果你是開餐飲店、選物店、做新零售,或店裡有裝POS機和多元刷卡的需求,找永豐銀行申辦青年創業貸款會蠻合適的。
永豐在實體門市的POS系統、電子支付跟線上收單這一塊做得很完整。特別是那種同時有實體店面、又有做網購的新零售店家,在申辦青創貸款的同時,就能順便把門市的收款系統一次處搞定,不用再花時間一家家去找不同的金流廠商對接。
高雄銀行
高雄銀行比較值得在地創業者留意的地方,除了辦理青年創業貸款,也配合高雄市政府的青創利息補貼計畫。
符合資格的創業者,還可以另外申請最高200萬元、最長5年的利息補貼,減輕創業初期的資金壓力。
如果你的店面或公司設在高雄,也符合負責人設籍等相關條件,可以優先了解高雄銀行的申請方式。不過,利息補貼有申請資格、受理期間及經費限制,實際能否申請仍要以當年度的公告為準。
青年創業貸款資格
企業資格
✔️ 依法辦理公司、商業或有限合夥登記,且設立未滿8年。
✔️ 符合中小企業認定標準,不可以是金融及保險業、特殊娛樂業。
申請人資格
✔️ 負責人或代表人須年滿18~45歲之國民。
✔️ 若負責人非本國人,需要持有創業家簽證、就業金卡或有效居留証。
✔️ 負責人出資比例要佔公司的資本額20%以上。
✔️ 負責人要在申請前3年內,上過經政府認可單位開辦的創業輔導相關課程至少20小時,或是取得2學分證明。
青創貸款課程有哪些?
青創貸款線上課程:不方便到現場上課,可以透過線上平台完成課程,例如中小企業網路大學校、台北e大、文化創業新手村、微型創業鳳凰網。
實體青創課程:如果偏好現場上課,可以看中華民國全國創新創業總會旗下的青創學院、財團法人中國生產力中心等單位開設的課程,也可以到經濟部中小及新創企業署新創圓夢網查詢課程資訊。
青年創業貸款必備文件
申請貸款前,你必須先準備好以下文件:
🔵 負責人的身份證正反面影本。
🔵 負責人個人印章,以及公司大小章。
🔵 公司或商業登記文件,例如公司登記、商業登記相關證明,或有限合夥登記文件。
🔵 符合規定的創業課程或相關活動參與的證明。
🔵 申請貸款金額150萬以下,只要填寫青年創業貸款申請表,不需要寫青年創業貸款計畫書。
小提醒:切勿超過150萬,那怕只多一萬,變成151萬,就需要填寫完整的創業貸款計劃書。
🔵 申請貸款金額只要超過150萬,就需要寫青年創業貸款計畫書。
🔵 若是申請資本性支出,如購買機器、設備或店面裝潢等,需要另外提供相關證明文件,或是實際的採購需求說明。
🔵 如果公司已經有營運一段時間,銀行會要求提供損益表、資產負債表等財務資料,這些資料可以申請前就先準備好。
青年創業貸款額度、利率與寬限期
確認自己符合申請資格後,接下來大家最在意的,就是可以貸多少、利息怎麼算,以及還款期限有多長。下面是依據經濟部中小及新創企業署於2025年7月公布的青年創業貸款要點整理,讓你在申請前先了解清楚。
二大資金用途與最高額度
一、週轉性支出:最高可貸600萬元。
哪些費用可以申請?
支付廠商貨款、員工薪水、辦公室店面租金、水電費、網路費等日常營運用的支出。
二、資本性支出:最高可貸1200萬元。
哪些費用可以申請?
購置、興建或修繕廠房、店面、營業場所、相關設施以及營運所需機器、設備、軟體等。
利率與寬限期
青年創業貸款的利率,最高依中華郵政公司2年期定期儲金機動利率加0.575%計算,採機動計息。
週轉性支出:貸款期限最長6年。
資本性支出
- 購建或修繕廠房、營業場所及相關設施:貸款期限最長20年,寬限期最長5年。
- 購買機器、設備、軟體、運輸工具等:貸款期限最長7年,寬限期最長3年。
補充說明:
● 寬限期內通常只需要繳利息,暫時不用還本金,等寬限期結束後才開始分期攤還。
● 以上整理的是青創貸款規定的最高額度及貸款條件上限,不代表每個人都能申請到相同的額度或還款條件。實際能貸多少、還款年限多長,以及能不能申請寬限期,還是要看銀行審核後的結果
青創貸款提高過件率的3大技巧
有真實營運
青創貸款很重視營運中的情況,最好已經是上線公司,並有合法的設立登記,也能證明確實有在營業。
如果公司有經營業三個月以上,建議平時就把租賃契約、水電帳單、營業收入、銀行帳戶往來紀錄、進貨單據、租金支出,以及401報表等資料整理好。
這些紀錄能幫助銀行了解公司的營運情形,也能讓貸款審核時有更完整的資料可以做參考。
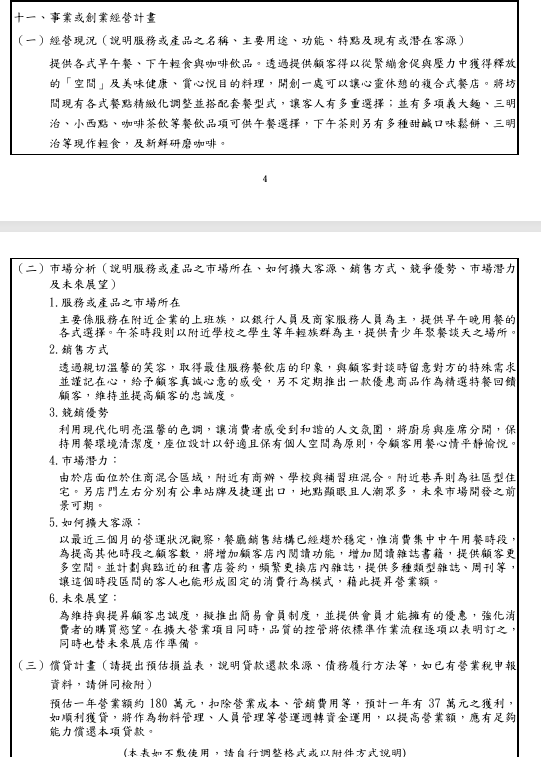
具體的創業計畫書
先跟大家更新一下資訊,青年創業貸款新制自2026年7月起,申貸金額在150萬元以上(不含150萬元)就需要撰寫青年創業貸款計畫書。
寫青創貸款計畫書時,要掌握兩個原則:完整精煉與具體可行。
創業計畫書是要讓銀行了解你的事業規劃,內容通常會包含市場分析、商業模式、行銷策略及財務預測等。
不過計畫書並不是寫得越長、越專業,就越容易過件。
因為銀行每天要處理不少貸款申請文件,計畫書寫得太複雜,反而不容易快速抓到重點。
把目前的營業收入、營運狀況、資金用途,以及未來的還款規劃,這些重點簡單的交代清楚,讓銀行能快速看懂你的計畫書。
登記資本額與貸款比例要合理
有些人原本公司登記資本額只有20萬元,卻想申請超過150萬以上的青創貸款,這樣過大的差額比例,可能會讓最後核貸的金額不如預期。
若你想要爭取到更多資金,就要在青創貸款計畫書上,把事業的獲利模式說清楚,也要更完整說明這筆貸款資金會用在哪裡、如何運用,以及未來的還款規劃。
青年創業貸款常見問題FAQ
青年創業貸款可以貸幾次?
原則上,並沒有申請次數的限制。
只要總借貸金額沒有超過事業體規定的最高額度(週轉金600萬、資本性支出1,200萬),且符合申請條件,就可以再申請。
但時間上要留意,必須在第一次獲得貸款後的5年內提出,而且每次借貸要滿6個月後才能申請。
不過,增貸是否能通過還是由承辦的銀行評估,若申請太多次也可能會導致過件率下降。
負責人年齡剛好滿45歲或是已經超過,還能申請嗎?
若你的年紀實歲45歲又6個月,會採取從寬認定,還是可以申請。
但滿46歲就不符合青年創業貸款年齡資格,這種情況下,如果你還是想申請青創貸款,唯一的方式只能變更負責人,由新的負責人提出申請。
但這個新的負責人需持有公司50%以上的股份,並且完成20小時的創業課程。
辦青年創業貸款後,如果實際資金用途跟當初申請的不符會怎麼樣?
後果會很嚴重。
如果當初申請寫營運週轉,結果拿去買房、炒房或還私人債務,被銀行發現不只會被追回之前補貼給你的利息,利率還可能會調高,甚至要求你在期限內一次償還剩下的本金與利息,嚴重的話還會有法律責任,而且聯徵會留下紀錄,以後公司或你個人要再跟銀行借錢會非常困難。