「新青安2.0」是什麼?
它是台灣政府為了減輕現在年輕人購屋負擔,提出的房貸優惠政策,其全名為「青年安心成家購屋優惠貸款精進方案」,2023年8月開始實施。
「新青安2.0」是坊間俗稱,相較於本來2010年12月開始實施的「青年安心成家購屋優惠貸款」,事隔10多年的2.0版本,除了更新房貸優惠內容,也在時間上比較「新」。因此,2023年推出青年安心房貸,才會被叫作「新青安房貸」。
新青安2.0升級青安3.0,有哪些差別?
「新青安2.0」於2023年8月開始實施,該版本至2026年7月底,迎來更新的3.0版本。
青安房貸更新升級版的「青安3.0方案」,於2026年8月開始銜接「新青安2.0」,以下說明優惠房貸政策更新的差別:
提高婚育家庭的房貸額度
「青安3.0」政府新增了一項房屋貸款優惠,則是針對「婚育家庭」提高房貸額度。
新青安2.0本來只是針對補助買不起高額房價的年輕首購族,現在更新的青安3.0版本,則又再多給予新婚、生育未成年子女的人們,多貸一點錢,能買更大的房子,多給予子女們生活空間。
政府為了挽回台灣低迷的生育率,且人口負成長的嚴峻社會問題。
試圖用青安房貸加碼額度優惠政策,鼓勵那些新婚、養育子女的人們,為台灣的生育率做一份貢獻。
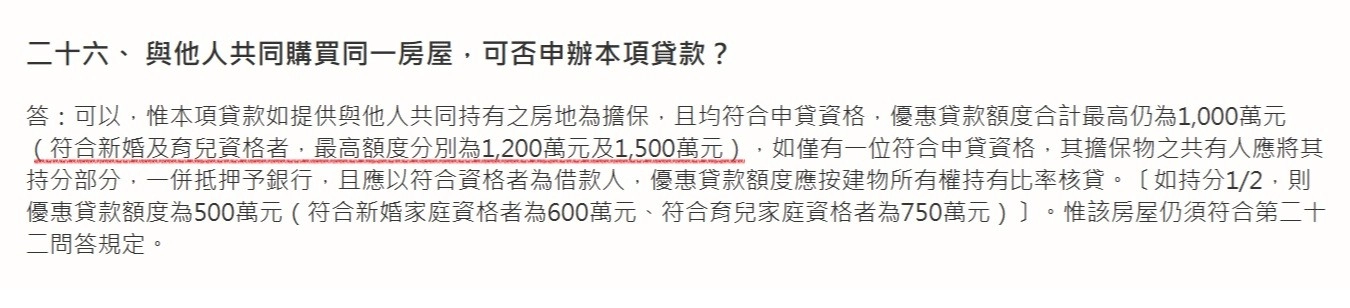
一般青安房貸申請人,最高房屋貸款額度為1000萬元。
申請「青安3.0」前2年內,完成結婚登記的人們,最高房貸額度為1200萬元。
申請「青安3.0」時,家庭中養育未成年子女,最高房貸額度為1500萬元。
依據申請人,不同家庭身分給予相對應的房貸額度。
如果一對小夫妻剛新婚,又生了新生兒,那麼貸款額度最高為1500萬元。這算是人們俗稱了,生小孩帶財!
縮短利息補貼期限
原本新青安2.0利息補貼優惠是「3+4」階梯式,青安3.0的利息補貼,則改成「3+3」階梯式。
簡單算數都知道,整整少了1年利息補貼。
等於青安2.0升級3.0後,利息優惠政策縮水了!
等於青安2.0→3.0的前3年利息補貼是一樣,最低優惠利率1.775%。
包含:
內政部住宅的基金補貼0.375%(1.5碼)+公股銀行自行吸收0.125%(0.5碼),共計0.5%(2碼)利息補貼。
之後,第4年開始政府利息補貼,逐年減少0.125%(0.5碼)。
新青安2.0是4年期間,逐年減少0.125%利息補貼,第7年開始只剩銀行補貼。
青安3.0是3年期間,逐年階梯式減少利息補貼。
| 階段 | 新青安 2.0(3+4 利息補貼) | 青安 3.0(3+3 利息補貼) |
| 第 1 ~ 3 年 | 優惠年利率1.775% 補貼 2 碼 (0.5%)(政府1.5碼 + 公股銀行0.5碼) | 優惠年利率1.775% 補貼 2 碼 (0.5%)(政府1.5碼 + 公股銀行0.5碼) |
| 第 4 ~ 6 年 | 政府補貼逐年遞減(每年少0.5碼),第6年政府補貼歸零 | 補貼採階梯式逐年遞減,第 6 年底結束補貼 |
| 第 7 年 | 政府補貼0元,僅剩銀行補貼 0.5 碼 | 補貼結束,恢復原本青安個人的年利率 |
| 第 8 年起 | 補貼結束,恢復原本青安個人的年利率 | 恢復原本青安個人的年利率 |
更動選擇計息方式
本來「新青安2.0」計息方式,採用「一段式機動利率」、「二段式機動利率」或「混合式固定利率」擇一。
「青安3.0」則修改,只剩「一段式機動利率」可選。
等於優惠利率、利息補貼結束後,房貸還款期間的利率都是一樣的,沒有緩衝空間。
而且房貸還款期,通常都是幾十年,這些年每個月還款金都一樣,申請人至少得預留2、3期的月付金,否則會積欠債款會逐期累加。
限制申貸者年齡
新青安2.0政策,本對於申貸者年齡無限制,只要成年即可。
實施每人一生,「青年安心成家購屋優惠貸款」方案,只能申貸一次。
青安3.0開始,規定申貸者年齡,如下:
- 申請人必須滿18歲成年。
- 申請日,當天未滿50歲。
- 申貸時年齡+還款年限≦80(年)。
規範申請人財力
政府為了制止有錢人利用新青安優惠房貸,炒房賺取利潤,青安3.0多了一項「排富」規定。
青安3.0房貸新增對申請人的「個人所得上限」、「房屋總價上限」的雙重規範。
個人財力限制:
- 個人年所得,不可超過200萬元。
- 審核「借款人本人」的財力證明。
- 配偶不合併計算,避免夫妻加總年所得超標,損失青安房貸申請資格。
購屋總價上限:
依照銀行房屋鑑價,或申請人購買的房屋總價,若超過申請地區的上限,將無法申請青安3.0房貸,各地區規定:
- 台北市: 上限 3,500 萬元。
- 新北市、新竹縣市: 上限 2,500 萬元。
- 其餘縣市: 上限 2,000 萬元。